自产农产品免税申请报告(畜禽收购)
尊敬的税务机关:
我单位(个人)[请填写您的姓名或单位名称],统一社会信用代码(身份证号):[请填写您的证件号码],主要从事畜禽养殖与收购业务。根据《中华人民共和国增值税暂行条例》第十五条第一款及《财政部 国家税务总局关于印发〈农业产品征税范围注释〉的通知》(财税字〔1995〕52号)等相关规定,现就我单位(个人)自产农产品(畜禽)增值税免税事项提出申请,并将有关情况报告如下:
一、基本情况
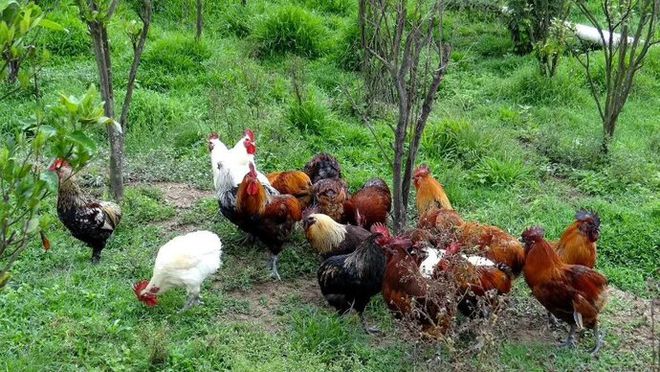
我单位(个人)位于[请填写具体地址],养殖场(户)占地面积[请填写面积]平方米,主要养殖品种为[请填写具体畜禽品种,例如:生猪、肉鸡、蛋鸡、牛、羊等],存栏量约为[请填写数量]头(只),年出栏(产蛋)量约为[请填写数量]头(只/吨)。另因生产经营需要,日常会从周边农户处收购部分畜禽进行统一销售。
二、自产农产品情况说明
- 生产环节:我单位(个人)具有独立的畜禽养殖场所和生产设施,饲养过程由我单位(个人)自行组织实施,饲养的畜禽属于《农业产品征税范围注释》中“动物类”初级农产品。
- 销售环节:销售的自产畜禽产品,包括活体畜禽以及按照规定进行简单屠宰、分割、冷藏等初加工后销售的产品,均属于自产农产品范围。
- 收购环节:在经营过程中,我单位(个人)还会向周边农户收购其自产畜禽,并统一对外销售。对于收购的畜禽,我单位(个人)将严格按照规定取得并留存农产品收购发票或销售方自产自销证明等资料,确保收购业务真实、合法、可追溯。我单位(个人)承诺在销售收购的畜禽产品时,按规定开具发票并进行纳税申报,不将收购业务混同于自产业务骗取免税。
三、申请免税的政策依据
根据《中华人民共和国增值税暂行条例》第十五条第(一)项规定,农业生产者销售的自产农产品免征增值税;《财政部 国家税务总局关于印发〈农业产品征税范围注释〉的通知》(财税字〔1995〕52号)规定,动物类初级农产品包括人工饲养和繁殖的各类动物(如猪、牛、羊、鸡、鸭、鹅等)的活体及初级加工品。我单位(个人)销售的自产畜禽产品符合上述免税范围。
四、免税申请事项
现申请对我单位(个人)销售自产畜禽产品(含活体及初级加工品)取得的收入,免征增值税。对于我单位(个人)从农户处收购的畜禽产品,我单位(个人)将单独核算收购与自产销售业务,确保符合免税条件的自产农产品销售依法享受免税,收购再销售业务按规定进行税务处理。
五、承诺事项
我单位(个人)承诺:本申请所述内容及所附材料真实、准确、完整;自产农产品销售与收购业务分别核算,收购的畜禽产品来源合法、手续齐全;如实际情况发生变化,将及时向税务机关报告并按规定调整税务处理;如有虚假或违规行为,愿承担相应法律责任。
特此申请,请予审核批准。
附件:
- 申请人身份证明(营业执照/身份证)复印件;
- 养殖场所权属证明或租赁合同复印件;
- 畜禽养殖数量、出栏量等相关证明材料;
- 收购农户畜禽的收购凭证样本及自产自销证明样式;
- 税务机关要求的其他材料。
申请人(签章):
联系人:
联系电话:
申请日期: 年 月 日
如若转载,请注明出处:http://www.lygzizhu.com/product/34.html
更新时间:2026-11-01 12:11:15